Een financieel noodfonds is voor veel ondernemers geen prioriteit — totdat de crisis zich aandient. Toch toont de praktijk aan dat 70% van de Nederlandse bedrijven geen buffer heeft voor onverwachte uitgaven. De gevolgen zijn ingrijpend: liquiditeitsproblemen, gedwongen leningen of zelfs faillissement. Wie de finance van zijn onderneming serieus neemt, begrijpt dat een noodfonds geen luxe is maar een basisvereiste. Het beschermt tegen plotselinge omzetdalingen, kapotte apparatuur, juridische kosten of een onverwacht vertrek van een sleutelmedewerker. Dit stuk legt uit hoe je stap voor stap een solide buffer opbouwt, welke bedragen realistisch zijn en waar je als ondernemer in Nederland terechtkunt voor ondersteuning.
Waarom een noodfonds de ruggengraat van je bedrijf vormt
Een onderneming zonder financiële buffer is vergelijkbaar met een auto zonder reserveband. Zolang alles soepel loopt, merk je het verschil niet. Zodra er iets misgaat, sta je stil. De Kamer van Koophandel benadrukt regelmatig dat veel faillissementen niet ontstaan door structureel slechte prestaties, maar door tijdelijke liquiditeitsproblemen die niet opgevangen konden worden. Een noodfonds lost dat probleem op.
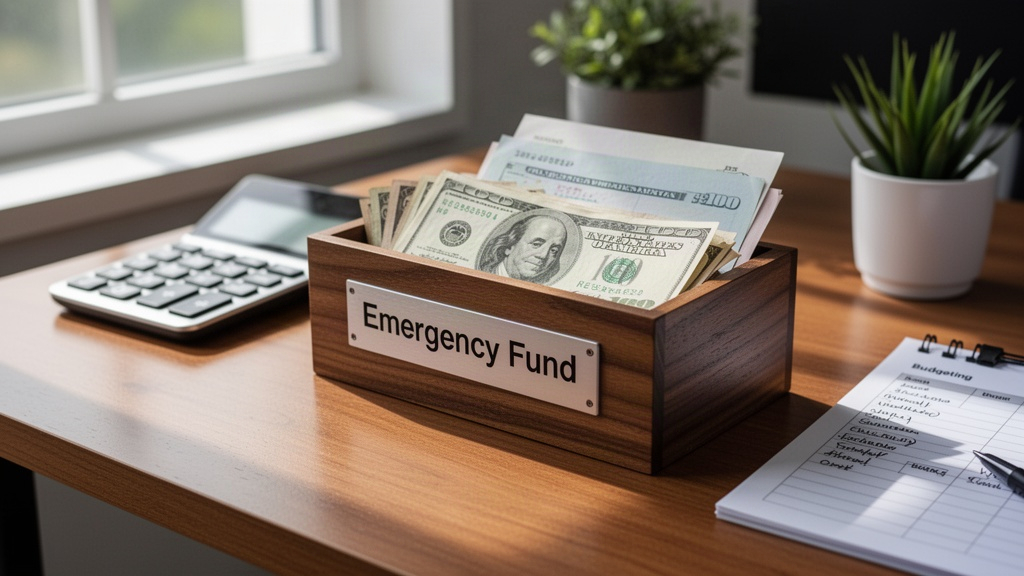
De definitie is eenvoudig: een noodfonds is een gereserveerd bedrag dat uitsluitend wordt aangesproken bij onvoorziene situaties. Het staat los van je werkkapitaal, je investeringsbudget en je privévermogen. Die scheiding is geen formaliteit; ze voorkomt dat je in paniek de verkeerde rekeningen leegttrekt.
De recente economische schokken, van energiecrises tot verstoringen in toeleveringsketens, hebben duidelijk gemaakt dat zelfs stabiele sectoren kwetsbaar zijn. Bedrijven die een buffer hadden, overbrugden die periodes zonder structurele schade. Bedrijven zonder buffer moesten noodleningen afsluiten bij hoge rentes of activiteiten afschalen. Het verschil zat niet in de grootte van het bedrijf, maar in de financiële voorbereiding.
Voor zelfstandigen en kleine ondernemingen geldt dat de grens tussen privé en zakelijk vaak vaag is. Een noodfonds helpt die grens scherp te trekken. Wanneer een zakelijke tegenvaller niet direct doorwerkt op je privérekening, neem je betere beslissingen. Je handelt vanuit overzicht, niet vanuit angst.
De stappen om je finance op orde te brengen met een buffer
Een noodfonds opbouwen vraagt discipline, maar geen ingewikkelde constructies. De aanpak is methodisch en voor elke ondernemer uitvoerbaar, ongeacht de omvang van het bedrijf.
- Breng je vaste maandlasten in kaart: huur, salarissen, verzekeringen, abonnementen en belastingverplichtingen aan de Belastingdienst. Dit is je vertrekpunt.
- Bepaal je doelbedrag: de gangbare richtlijn is drie tot zes maanden aan vaste kosten. Voor een bedrijf met €5.000 aan maandlasten betekent dat een buffer van €15.000 tot €30.000.
- Open een aparte zakelijke spaarrekening: bewaar het noodfonds nooit op je lopende rekening. Een aparte rekening creëert psychologische en praktische afstand.
- Stel een automatische maandelijkse overboeking in: begin klein als dat nodig is, maar begin. Een vast bedrag per maand, hoe bescheiden ook, bouwt de buffer gestaag op.
- Stel duidelijke gebruiksregels op: leg schriftelijk vast wanneer het fonds aangesproken mag worden. Zonder regels verdwijnt het geld bij de eerste beste gelegenheid die eigenlijk geen noodgeval is.
De volgorde van deze stappen is bewust. Wie begint met het doelbedrag zonder de maandlasten te kennen, werkt met een willekeurig getal. Wie een aparte rekening overslaat, loopt het risico dat de buffer ongemerkt opgaat aan dagelijkse uitgaven. Structuur is hier geen bijzaak.
Een veelgemaakte fout is wachten op een "goed moment" om te beginnen. Dat moment bestaat niet. Wie vandaag €200 per maand apart zet, heeft na anderhalf jaar €3.600 opgebouwd. Dat dekt al een flinke onverwachte rekening. Beginnen met een klein bedrag is altijd beter dan niet beginnen.
Hoeveel reserveer je en hoe beheer je het bedrag
De aanbevolen drempel van €10.000 die in veel adviezen terugkomt, is een startpunt, geen eindpunt. De realiteit van jouw bedrijf bepaalt het werkelijke doelbedrag. Een freelance tekstschrijver met weinig vaste kosten heeft andere behoeften dan een webshop met magazijnhuur en personeel.
Een handige rekenmethode: tel je vaste maandelijkse kosten op en vermenigvuldig dat met vier. Dat geeft je een buffer voor een kwartaal zonder inkomsten. Voor sectoren met sterke seizoensschommelingen, zoals de horeca of de bouwsector, is zes maanden realistischer. De Nederlandse Bank wijst erop dat liquiditeitsrisico's per sector sterk verschillen; een maatwerkbenadering is dan ook verstandiger dan een uniforme vuistregel.
Beheer van het fonds vraagt periodieke aandacht. Controleer twee keer per jaar of het doelbedrag nog klopt. Zijn je vaste kosten gestegen? Dan moet ook de buffer omhoog. Heeft het bedrijf gegroeid? Dan is de oude norm misschien te laag. Een noodfonds is geen statisch gegeven; het past mee met de ontwikkeling van het bedrijf.
Wat betreft de plaatsing van het geld: een spaarrekening met directe opvraagbaarheid heeft de voorkeur boven een deposito of belegging. Liquiditeit is hier het sleutelwoord — het vermogen om snel over cash te beschikken wanneer dat nodig is. Een noodfonds dat vastzit in een belegging die drie maanden opzegtermijn heeft, verliest zijn functie op het moment dat je het het hardst nodig hebt.
Sommige ondernemers kiezen voor een combinatie: een direct opvraagbaar deel voor acute situaties en een iets groter bedrag op een rekening met hogere rente voor minder urgente tegenvallers. Die tweelaagse structuur is efficiënt zolang de grenzen helder zijn.
Beschikbare ondersteuning en instanties in Nederland
Ondernemers hoeven dit traject niet alleen te doorlopen. Verschillende instanties bieden concrete hulp bij het opzetten van een gezonde financiële basis.
De Kamer van Koophandel organiseert gratis workshops en biedt online tools waarmee je een financieel overzicht van je bedrijf kunt maken. Het startersloket van de KvK behandelt ook vragen over bufferopbouw en financieel beleid. Voor starters is dit vaak de eerste plek waar ze terechtkunnen met praktische vragen.
De Belastingdienst biedt via zijn website uitgebreide informatie over fiscale reserveringen. De fiscale oudedagsreserve en de mogelijkheid om winst toe te voegen aan een reserve zijn instrumenten die ondernemers kunnen inzetten om hun financiële positie te verstevigen. Een deel van de bufferopbouw kan fiscaal slim worden ingericht, maar dat vraagt maatwerk per situatie.
Accountants en financieel adviseurs spelen een ondersteunende rol bij het bepalen van het juiste doelbedrag en de beste structuur. Een goede adviseur kijkt niet alleen naar het noodfonds op zichzelf, maar naar de samenhang met je totale bedrijfsfinanciën: werkkapitaal, investeringsplannen en belastingverplichtingen.
Voor ondernemers die al in financiële moeilijkheden verkeren, bestaan regelingen zoals de BMKB-regeling (Borgstelling MKB-kredieten), waarbij de overheid borg staat voor een deel van een banklening. Dit is geen vervanger voor een noodfonds, maar biedt een vangnet wanneer de buffer nog niet bestaat of volledig is aangesproken.
Van buffer naar bestendige bedrijfsvoering
Een noodfonds opbouwen is het begin van een bredere financiële discipline. Wie eenmaal de gewoonte heeft om structureel te reserveren, past datzelfde principe toe op andere gebieden: belastingbetalingen, vervangingsinvesteringen, personeelskosten bij ziekte.
De overgang van reactief naar proactief financieel beheer verandert de manier waarop een ondernemer beslissingen neemt. Investeringskansen worden beoordeeld vanuit een stabiele basis. Tegenvallers worden geabsorbeerd zonder paniek. Groeibeslissingen worden genomen met een helder beeld van de financiële ruimte.
Bedrijven die een noodfonds combineren met een jaarlijkse financiële doorlichting, staan aantoonbaar sterker bij het aanvragen van krediet. Banken en investeerders zien een buffer als teken van volwassen bedrijfsvoering. Het vergroot de geloofwaardigheid en versterkt de onderhandelingspositie.
De opbouw van een noodfonds kost tijd en vraagt consistentie. Maar de rust die het geeft, de vrijheid om zakelijke keuzes te maken zonder directe druk van financiële onzekerheid, is een van de meest concrete voordelen die een ondernemer zichzelf kan gunnen. Begin vandaag, met wat er vandaag mogelijk is. De financiële veerkracht van je bedrijf bouw je niet in één keer op, maar stap voor stap.